AI 코딩 도구 덕분에 앱을 만드는 속도는 몇 배 빨라졌다. 그런데 앱 시장의 이용 시간과 매출은 완만하게 움직이고, 개인 카드로 AI 서비스에 돈을 내는 미국 소비자는 100명 중 약 3명이다. a16z의 2026년 9월 18일(한국 시간 9월 19일) 차트 해설은 앱 공급의 급증과 지불 의사의 간격을 함께 보여 준다.
a16z는 이 흐름을 “App-Slop”이라고 부른다. AI 도구로 만든 앱은 쏟아지지만, 실제로 쓰이는 앱은 그만큼 늘지 않는 현상을 가리킨다.
원문 핵심 문장: “AI apps are plainly very popular, but the apps made by AI, not so much.” AI 앱 자체는 분명 큰 인기를 얻었지만, AI로 만든 앱 시장의 성장 신호는 한층 완만하다는 뜻이다.
앱 공급은 몇 배 늘었다
a16z가 인용한 NBER Working Paper 35275에 따르면 iOS·Android·Chrome Web Store의 월간 신규 앱 수는 코딩 에이전트 확산 이후 이전 수준의 약 2~4배까지 커졌다. 같은 기간 앱이 모은 다운로드와 iOS 평점은 전체적으로 제자리걸음을 했다. 출시 뒤 첫 3개월 동안 초기 이용자 기준에 도달하지 못한 앱의 비율은 2025년 1월부터 2026년 4월까지 iOS 78%에서 87%, Android 22%에서 26%, Chrome 19%에서 33%로 높아졌다.
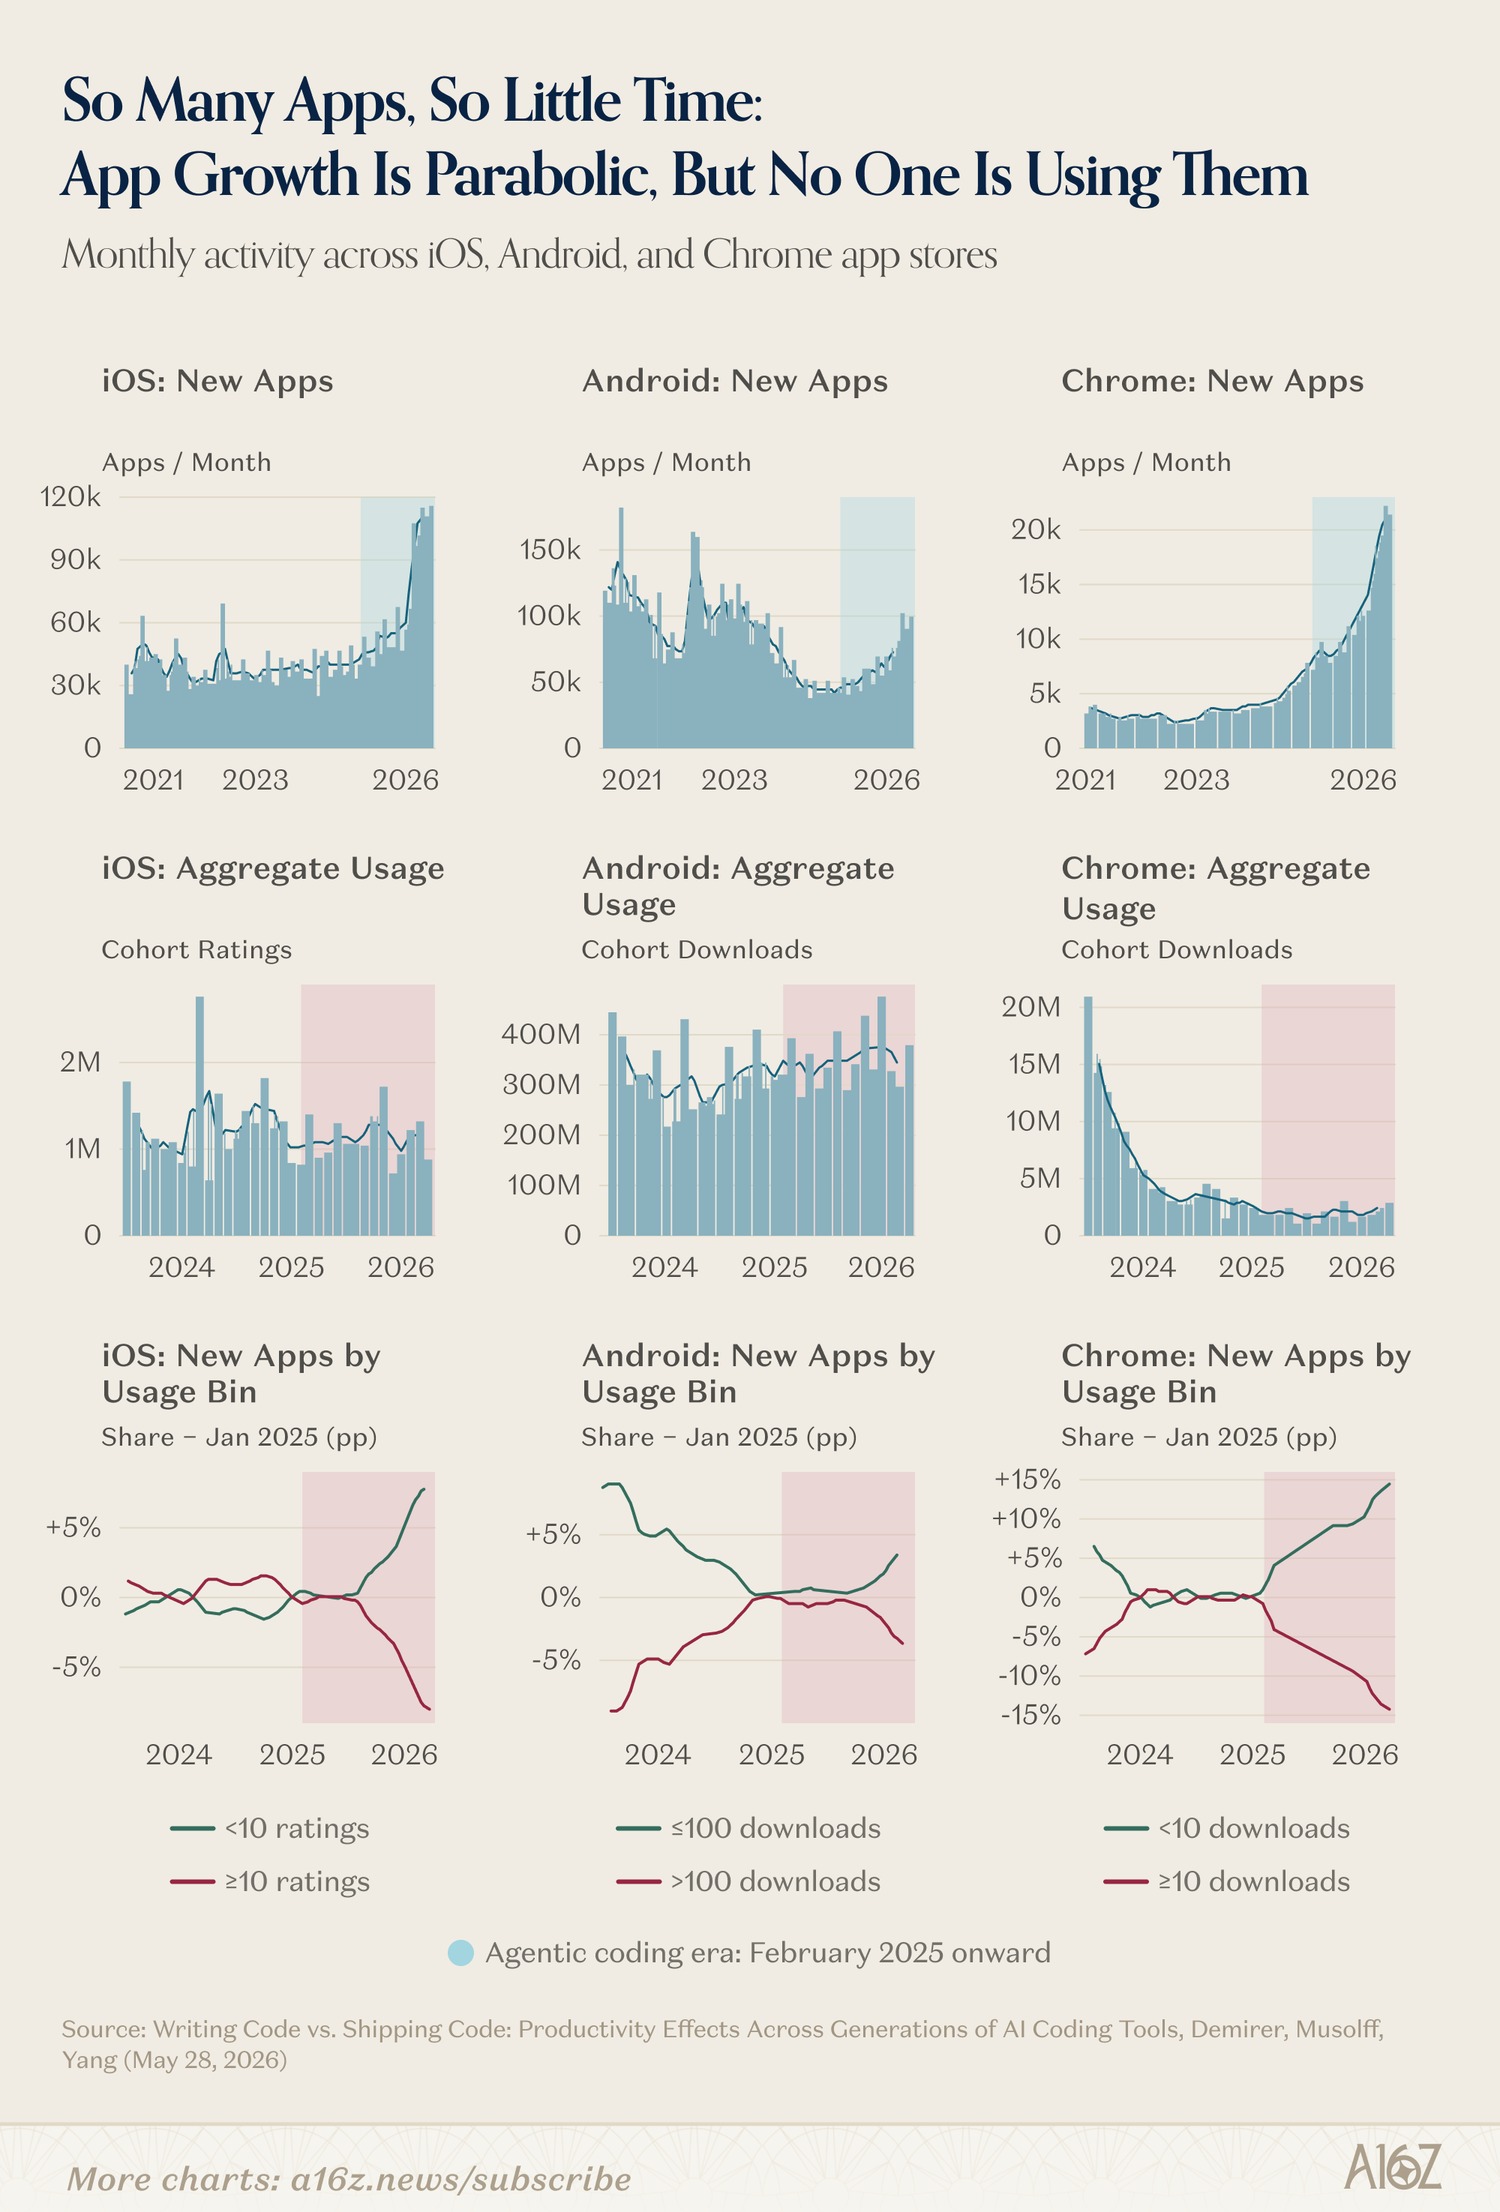
논문 제목은 Mert Demirer, Leon Musolff, Liyuan Yang의 “Writing Code vs. Shipping Code: Productivity Effects Across Generations of AI Coding Tools”다. 2026년 5월 공개된 NBER 연구로, 9월 개정판이 반영돼 있다. GitHub에서 50만 명이 넘는 개발자의 활동을 분석한 결과, AI 도구 세대별 코딩 활동은 자동완성 30%, 대화형 에이전트 180%, 자율형 에이전트 240% 증가했다. 프로젝트 수 증가는 80%, 실제 릴리스 증가는 30%로 이어져, 코드 작성에서 제품 출시로 갈수록 별도의 실행력이 중요해졌다.
앱 공급 증가를 소개한 a16z 게시물도 함께 보자. X @a16z는 2025년 12월 iOS 신규 앱 수가 전년 대비 60% 늘었다는 차트를 공개했다.
앱 시장 전체의 매출은 2%, 사용 시간은 7% 증가
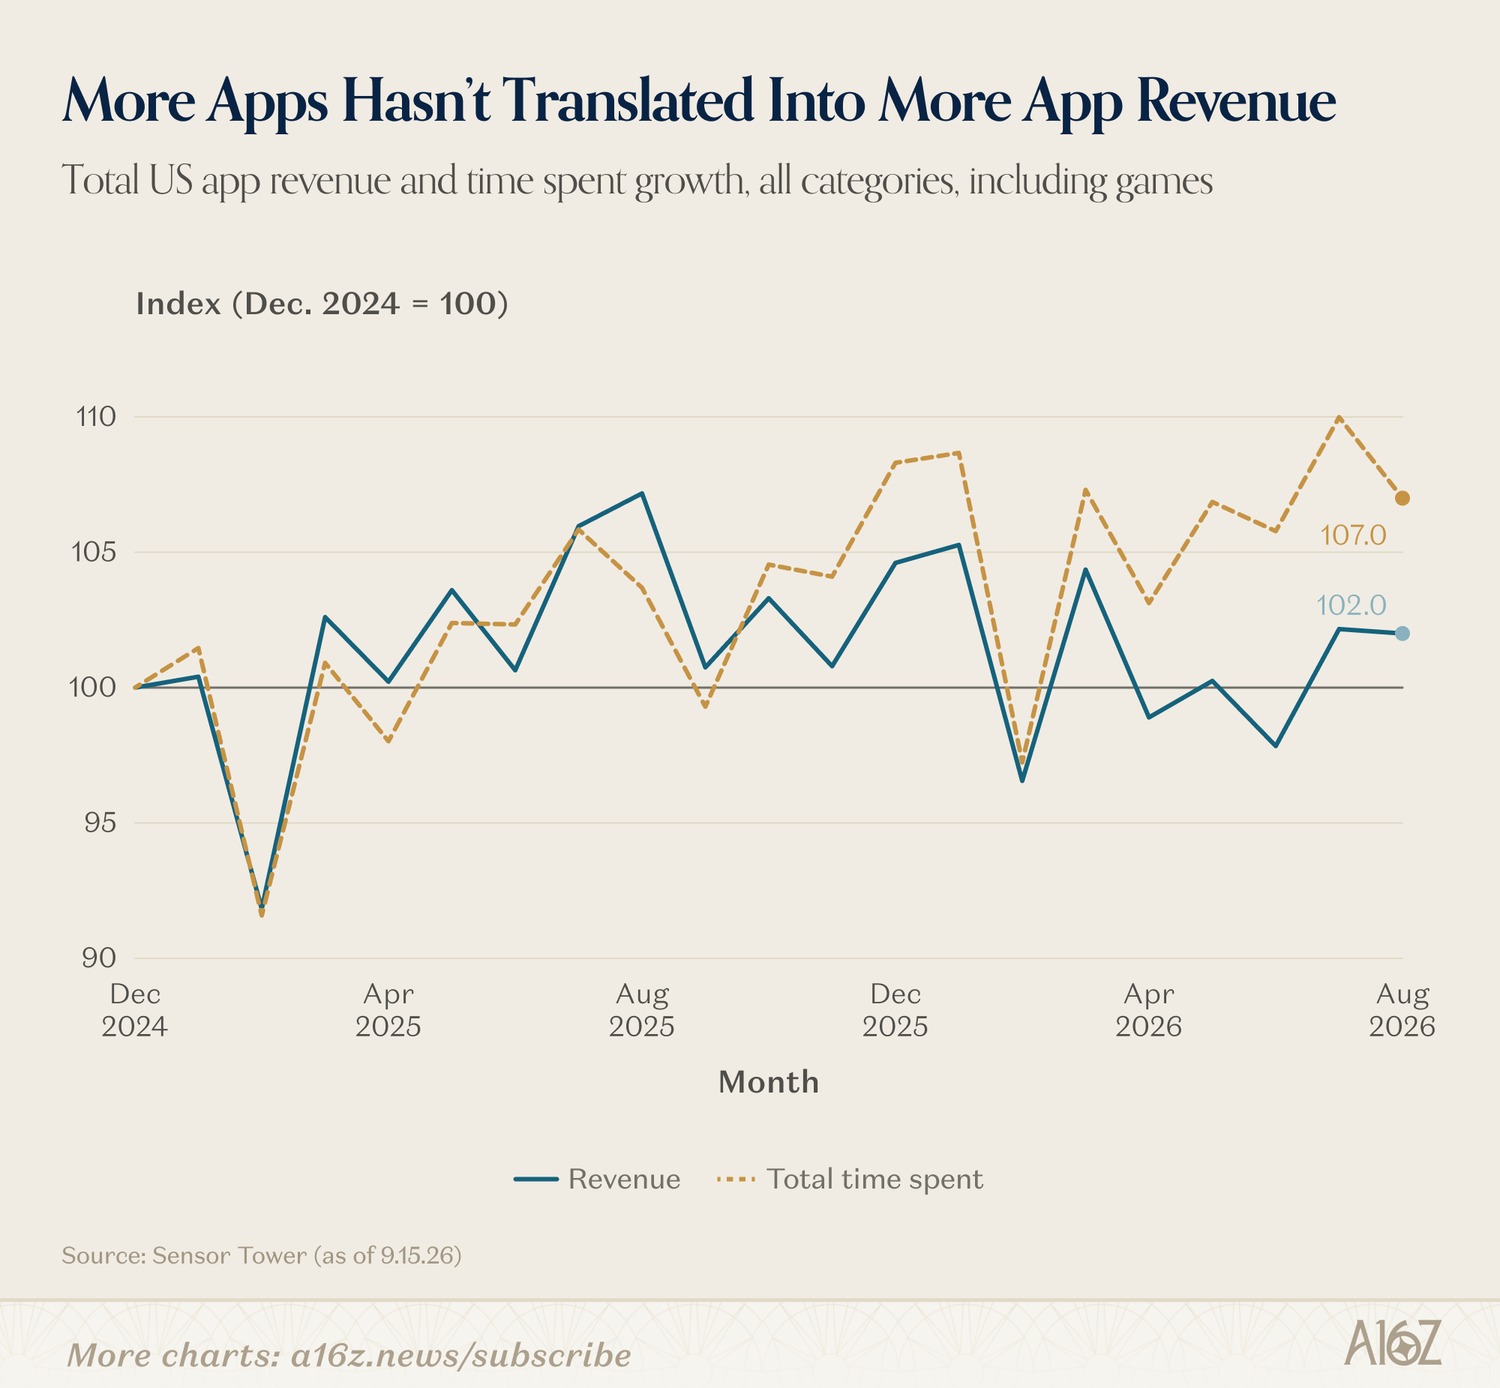
Sensor Tower가 2026년 9월 15일 기준으로 집계한 미국 앱 시장 지표에서 지난 1년 반 동안 전체 매출은 약 2%, 이용 시간은 약 7% 증가했다. 앱 이용 규모가 단숨에 몇 배로 뛴 시장이라기보다, 카테고리별로 성장 동력이 달라지는 시장이다.
생산성 앱과 AI 도구가 이용을 끌었다
사용 시간이 가장 빠르게 증가한 카테고리는 Productivity(생산성)였다. 매출 증가 순위로는 Food & Drink 다음인 2위에 올랐다. ChatGPT·Claude·Gemini·Grok이 이 흐름을 이끌었고, Dev Tools 카테고리에서는 Replit이 성장 선두에 섰다.
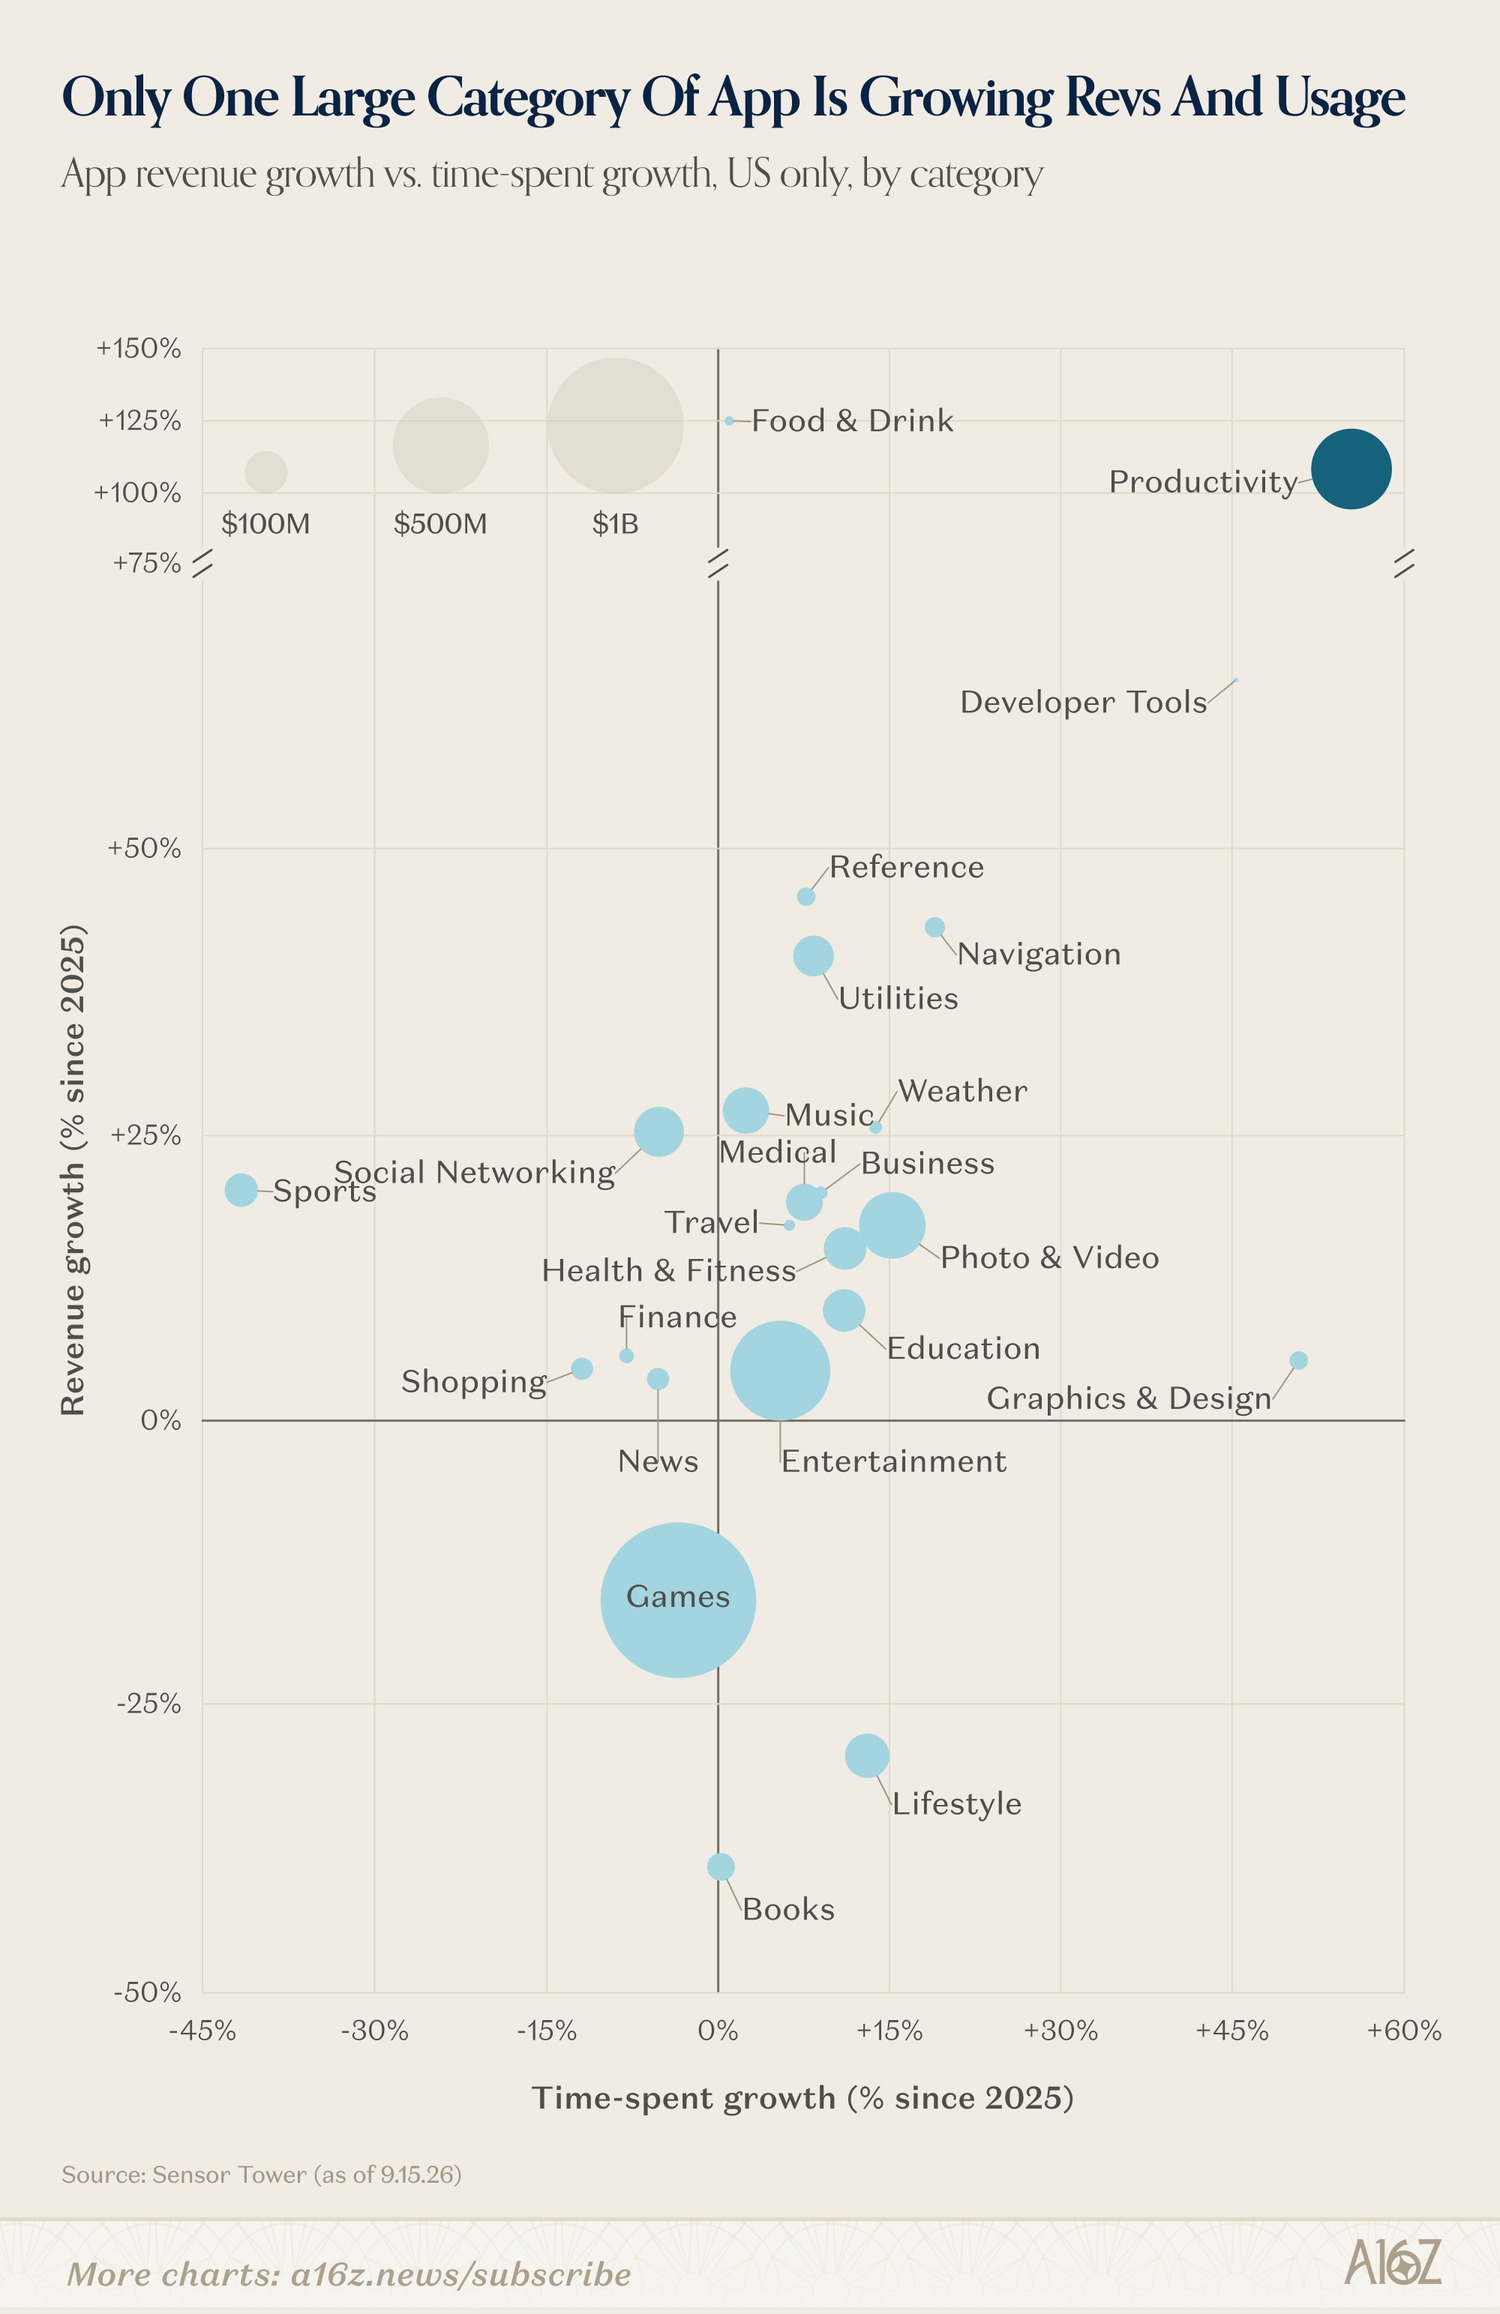
따라서 “AI 앱은 인기가 많다”와 “AI 도구로 만든 앱이 선택받는다”는 서로 다른 질문이다. 소비자는 ChatGPT 같은 생산성 도구에 더 많은 시간을 쓰고 있고, 앱 시장 전체에서 새로 나온 앱이 그만큼의 관심과 수익을 얻으려면 구체적인 사용 이유가 필요하다.
유료 AI 이용률은 미국 소비자 100명 중 약 3명
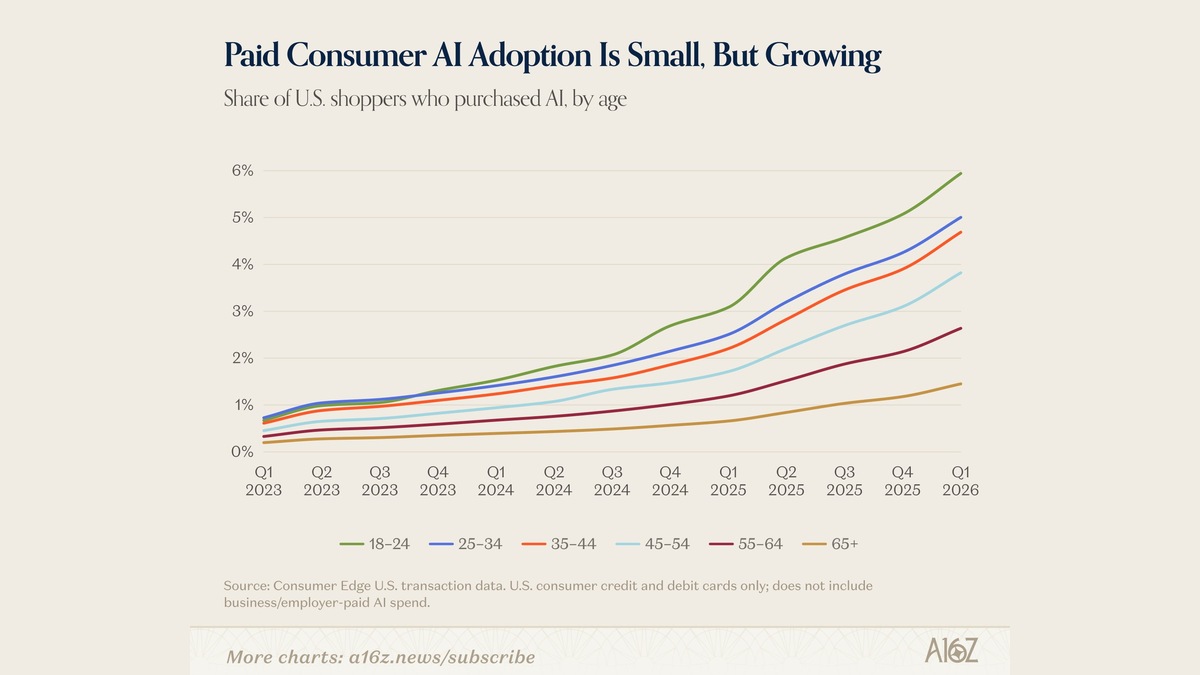
Consumer Edge의 미국 소비자 카드 결제 분석에서 유료 AI 서비스 구독 침투율은 2023년 1% 미만에서 2026년 1분기 약 3%로 올라왔다. 이 수치는 개인 신용·체크카드에서 관찰한 유료 결제 비율로, 무료 이용자와 기업·고용주가 부담한 결제는 포함하지 않는다.
연령별로는 18~24세 약 6%, 65세 이상 약 1.5%로 가장 젊은 구매자층의 유료 이용률이 약 4배 높았다. 세대별 채택 수준의 차이는 어떤 제품 경험이 새로운 고객에게 즉각적인 가치를 주는지 살펴볼 단서다.
진짜 어려운 건 코드가 아니라 돈을 낼 만큼 불편한 문제
AI를 쓰는 것과 AI에 돈을 내는 건 완전히 다른 문제다. 미국 소비자 100명 가운데 약 3명이 개인 카드로 AI 서비스 비용을 내고, 나머지 97명은 무료로 쓰거나 아직 사용하지 않는다.
18~24세가 가장 먼저 지갑을 연 이유는 “이거 없으면 불편하다”는 순간을 다른 연령대보다 먼저 만났기 때문일 수 있다. 결제는 제품이 생활 속 불편을 확실히 줄여 준다는 신호다.
앱을 만드는 입장에서 지금 진짜 어려운 건 코드를 짜는 게 아니라, 사람이 돈을 낼 만큼 불편한 문제를 찾는 것이다. 앱을 더 빠르게 만드는 능력은 널리 퍼졌고, 다음 선택은 어떤 문제를 풀 것인지에 달려 있다.
이미 돈을 내는 3%가 어떤 문제에 지갑을 여는지 보면 다음 3%가 어디서 올지 보인다. 그 3%가 무엇을 사는지가 다음 1년을 결정한다.